Reforma Tributária 2026: O Guia de Transição para o Setor de Serviços
Chegamos a 2026, o ano de transição prática para o novo modelo tributário brasileiro. Para o setor de serviços, este é o momento de adequação operacional. A introdução do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) marca a transição para o sistema de valor agregado (IVA Dual). Na FY Brasil Contabilidade, acompanhamos as normas da Lei Complementar nº 214/2025 para garantir que sua empresa navegue com segurança. (leia também: calcular IBS e CBS)
O Calendário de 2026: Regime de Testes
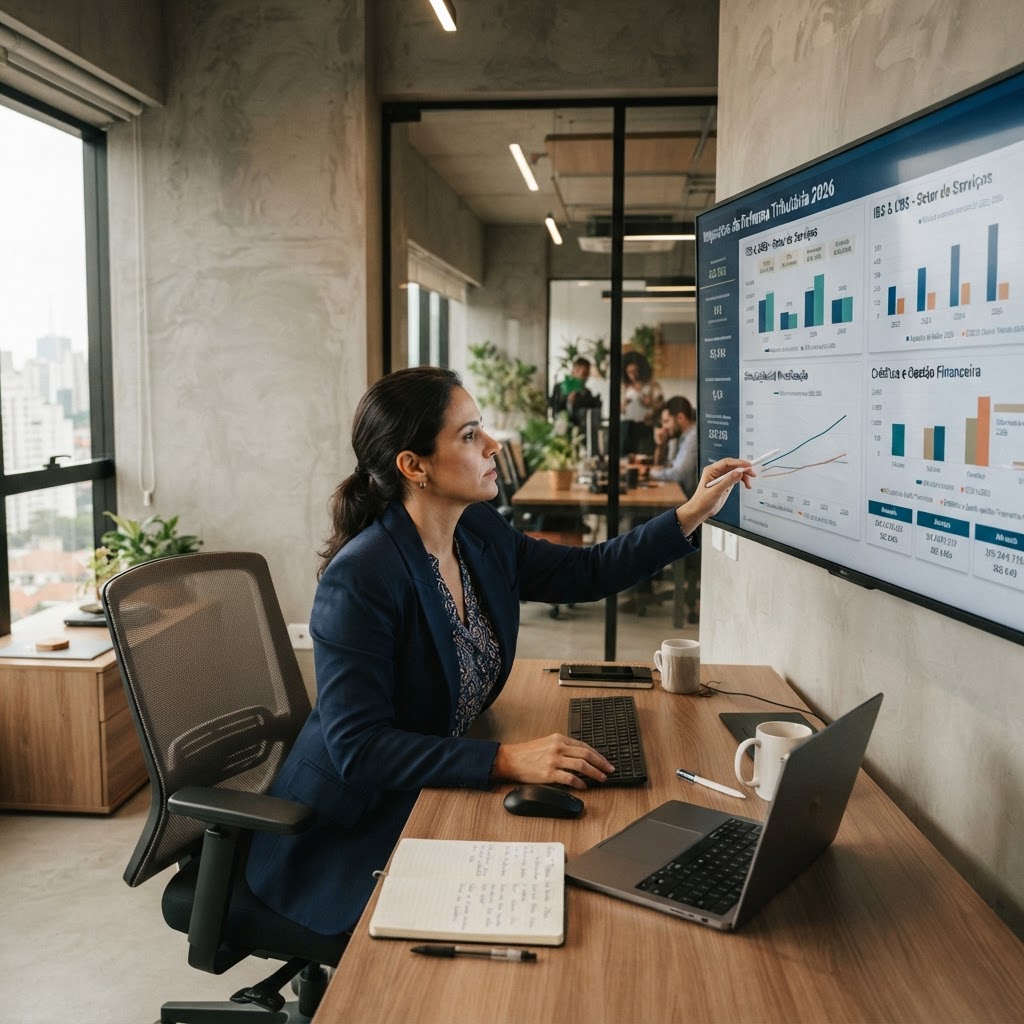
O ano de 2026 é o marco inicial da transição com alíquotas de teste. As empresas do regime regular apuram a CBS (0,9%) e o IBS (0,1%). É fundamental destacar que, em 2026, esses valores possuem caráter informativo e compensatório, não representando um aumento de carga tributária, pois são dedutíveis dos tributos atuais (PIS/COFINS). A obrigatoriedade de destacar esses tributos nas notas fiscais começou em 3 de agosto de 2026, seguindo um cronograma gradual de implementação técnica. (leia também: emissão de notas fiscais)
IBS e CBS: O Desafio da Não-Cumulatividade
Com a futura extinção do ISS e a implementação plena do IVA, a alíquota combinada estimada deve gravitar entre 26,5% e 28%. A promessa é a não-cumulatividade plena. Contudo, prestadores de serviços com alta dependência de mão de obra devem atentar-se: salários não geram créditos de IBS/CBS. A revisão da estrutura de custos e a análise de insumos que geram crédito serão diferenciais competitivos a partir de 2027.
O Impacto do Split Payment
O Split Payment é a tecnologia de retenção automática do imposto no momento da liquidação financeira. Em 2026, o sistema passa por testes de robustez. A conformidade dos seus fornecedores será essencial, pois a validação dos créditos dependerá do recolhimento correto dos tributos na cadeia. A gestão de fornecedores tornou-se, portanto, uma atividade de gestão de risco tributário.
4 Passos Práticos para sua Empresa de Serviços
- 1. Auditoria de Fornecedores: Priorize parceiros regulares para garantir a integridade dos seus créditos tributários futuros.
- 2. Revisão de Contratos: Avalie cláusulas de equilíbrio econômico-financeiro para a transição das alíquotas a partir de 2027.
- 3. Atualização Tecnológica: Garanta que seu ERP esteja parametrizado para o destaque correto de IBS/CBS conforme o cronograma da Receita Federal.
- 4. Simulação de Margem: Projete seu fluxo de caixa considerando a alíquota cheia do IVA Dual para evitar surpresas na lucratividade.
A FY Brasil Contabilidade está pronta para realizar o diagnóstico completo da sua carga tributária. Entre em contato e agende uma consultoria para preparar sua empresa para 2027.