O Ano da Mudança: Entendendo a Fase de Teste em 2026
Chegamos a 2026, um marco histórico para o ambiente de negócios no Brasil. A Reforma Tributária, consolidada pela Emenda Constitucional nº 132/2023, iniciou oficialmente o período de transição para o novo sistema de IVA Dual, composto pela CBS (Contribuição sobre Bens e Serviços) e pelo IBS (Imposto sobre Bens e Serviços).
Para o setor de serviços, este é o momento de adequação operacional. Não se trata apenas de uma mudança de alíquotas, mas de uma transformação na forma como calculamos custos e emitimos notas fiscais. Neste guia, a FY Brasil Contabilidade detalha o que você precisa saber para navegar nesta transição.
O Que São o IBS e a CBS na Prática?
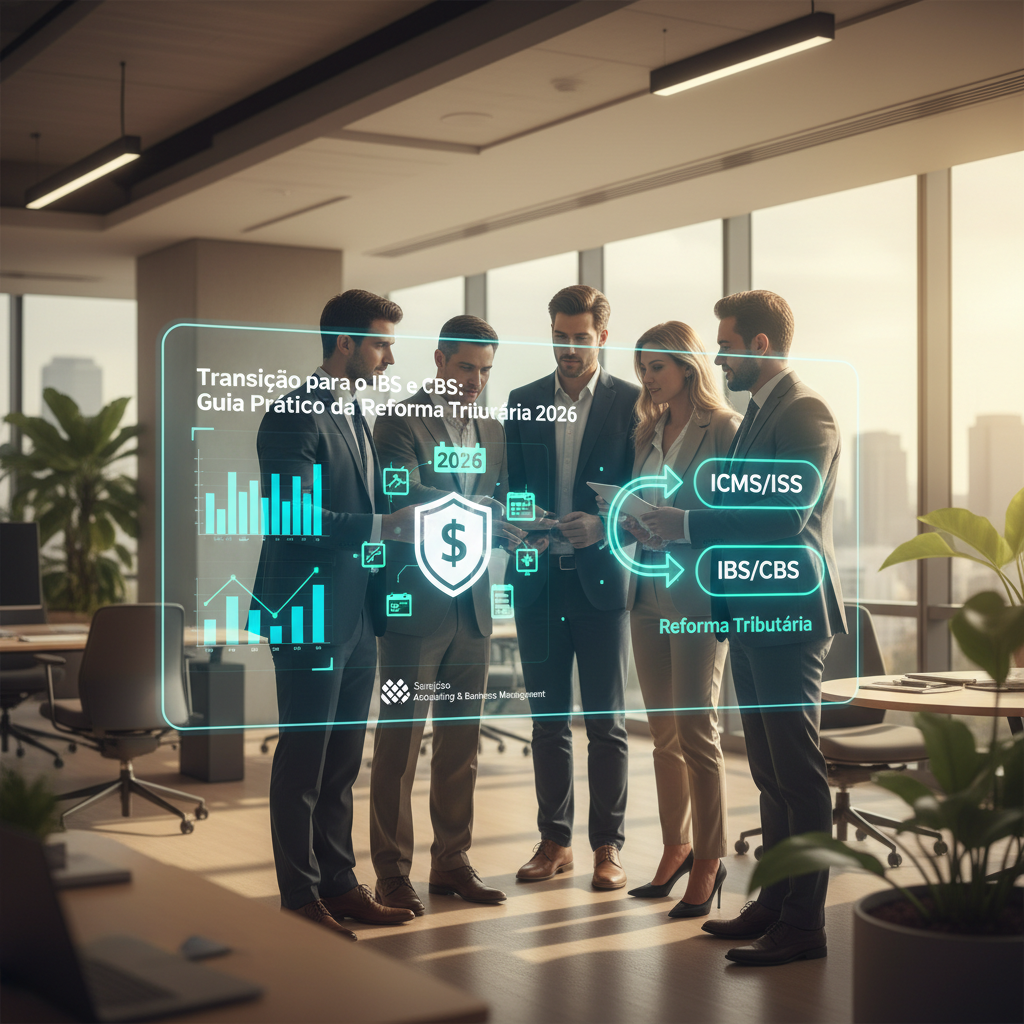
O novo modelo substitui gradualmente cinco tributos (PIS, Cofins, IPI, ICMS e ISS) por dois impostos sobre o valor agregado:
- CBS (Federal): Substitui o PIS e a Cofins. Em 2026, a alíquota de teste é de 0,9%.
- IBS (Subnacional): Substitui o ICMS e o ISS. Em 2026, a alíquota experimental é de 0,1%.
Somadas, as alíquotas de 2026 totalizam 1%. Este percentual possui caráter informativo e de teste, permitindo que as empresas calibrem seus sistemas de emissão de notas antes da cobrança efetiva que se inicia em 2027.
O Impacto Real no Setor de Serviços
A principal mudança reside no conceito de não-cumulatividade plena. O novo sistema permite que você abata o imposto pago em praticamente todas as suas aquisições de bens e serviços necessários à atividade econômica. A gestão eficiente desses créditos será o diferencial competitivo a partir de 2027.
Checklist de Transição: 4 Passos Essenciais
1. Atualização dos Sistemas de Gestão (ERP)
Desde 3 de agosto de 2026, conforme diretrizes do Comitê Gestor do IBS, é obrigatório o preenchimento dos campos de IBS e CBS nos documentos fiscais eletrônicos. Certifique-se de que seu software está atualizado.
2. Revisão da Política de Compras
Priorize fornecedores que operam no regime regular, garantindo a correta geração de créditos tributários para sua operação.
3. Recalibragem de Preços
Prepare suas planilhas para a transição. O IBS e a CBS trazem maior transparência, exigindo clareza na comunicação com o cliente final sobre a carga tributária.
4. Gestão de Fluxo de Caixa
Embora a alíquota em 2026 seja de 1% (informativa), a coexistência com os tributos antigos exige rigor contábil. Mantenha reservas para o início da cobrança plena em 2027.
Por Que Você Precisa de Assessoria Especializada?
O ano de 2026 é o laboratório que definirá o sucesso da sua empresa. A FY Brasil Contabilidade atua como parceira estratégica para garantir que sua empresa aproveite cada benefício da nova legislação. Entre em contato com nossos especialistas e prepare sua empresa para o futuro do sistema tributário brasileiro.